作为中国电子商务巨头之一,及其创始人刘的一举一动总是吸引着人们的目光。
虎年年初,刘带着“刷屏”港交所信息披露页面,两周内连续四次宣布增持香港上市物流公司中国物流资产。
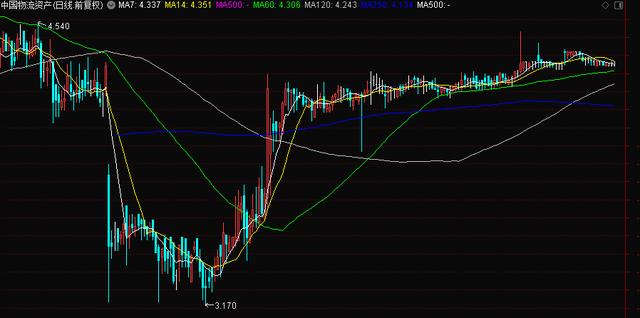
从2007年京东物流自建开始,到2017年独立,终于在去年在香港上市。刘和京东物流经历了艰辛,收获了很多。
如今,作为和公开披露的虎年第一投资,又是一次大手笔收购和持续增持。这是出于什么样的考虑?
“增持”短期内四次
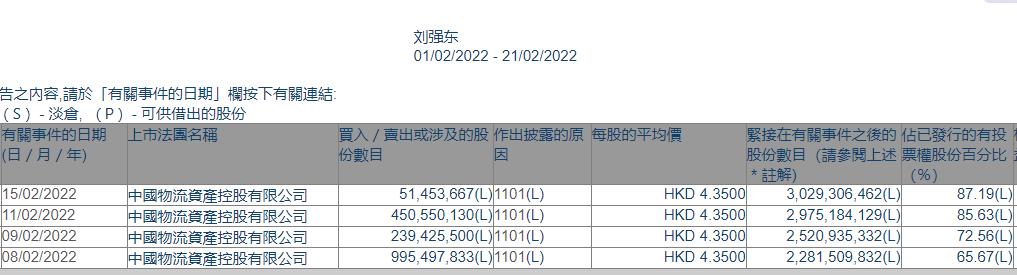
据披露,2月8日至2月15日,刘及其100%控制的京东地产集团有限公司、京东地产控股有限公司等港股上市公司连续四次增持中国物流资产权益。
具体成本为每股4.35港元。以此计算,中国物流资产四次增持的股份总数接近17.36亿股,成本约为75亿港元。
本次增持完成后,刘、在公司的股权比例由37.02%增至87.19%。(零件见下图)
“超重”已经持续一段时间了
事实上,刘、和早在去年6月就关注了中国物流资产。
根据同一信息来源,早在2021年6月9日,刘及其一致行动人增持中国物流资产约528.7万股,每股均价约3.42港元,合计耗资约1808.74万港元。
当时增持后,刘、持有的中国物流资产份额一度从9.87%增至10.03%。
还发起了要约收购
不过,在二级市场增持只是刘和介入的一个步骤。他们还使用了“要约收购”等手段,要约的对象是李士发和玉佩国际持有的中国物流资产的股权。
2021年9月,中国物流资产发布公告称,要约人京东智能产业发展集团(隶属集团,最终由刘控制)已于2021年9月1日与李仕发及国际订立销售协议,同意以每股4.35港元的收购价收购9.16亿股股份,总代价为39.87亿港元。
公告显示,本次出售股份约占公告日中国物流资产已发行股本的26.38%。加上要约人及其一致行动人已经持有的10.64%股份。本次交易完成后,收购人及其一致行动人将持有中国物流资产37.02%。
股权曾经竞争激烈
值得一提的是,中国物流资产的股权一度竞争激烈。
早在2020年底,中国物流资产控股股东宣布将出售股份时,市场上就有不少巨头传言将参与竞争。
其中呼声较高的有JD.COM、美团、ESR(电子商务)、黑石集团等。除了黑石集团是投资方,其他三家公司都与物流行业有很多业务交叉。
即使大陆投资者对ESR(易商)并不熟悉,但它是亚太地区大型综合物流地产平台。官网显示,截至2021年12月31日,其总资产管理规模达到1400亿美元,新经济资产管理规模达到590亿美元。
中国物流资产的起源是什么?
那么被众多巨头“争抢”的中国物流资产的路线是什么?
公开资料显示,中国物流资产是由玉佩国际和国内众多战略投资者共同投资的物流基础设施平台,成立于2000年。是中国最大的物流基础设施开发商和运营商之一。
它早在2003年就在大陆建设了物流园,2007年在滁州为西门子建设了定制物流配送中心,2010年在上海为伊藤忠集团(中国)建成了定制物流园。
2016年7月,中国物流资产在港股上市,成为首家登陆港交所的中国物流地产企业。
该公司2021年中期财务报告显示,截至2021年6月30日,中国物流资产及其子公司在位于19个省或直辖市物流枢纽的38个物流园区拥有179个运营中的物流设施。
由于来自电子商务和第三方物流供应商的租户需求持续上升,公司扩大了物流设施网络以满足这一需求,因此截至2021年上半年,公司收入增长12.5%至4.367亿元。毛利从去年同期的2.994亿元增长到3.379亿元。(见下图)
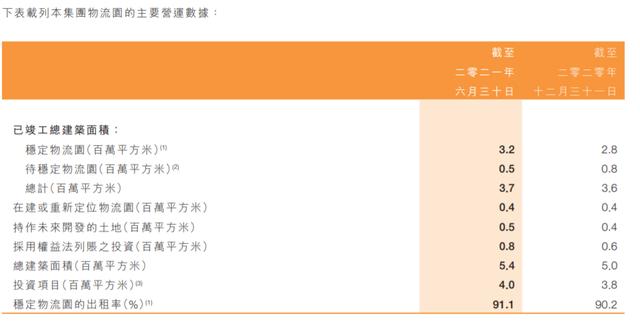
或许是因为近年来巨大的投资扩张,中国物流资产近年来盈利表现平平,股价表现一般,甚至远不及当年上市初期。
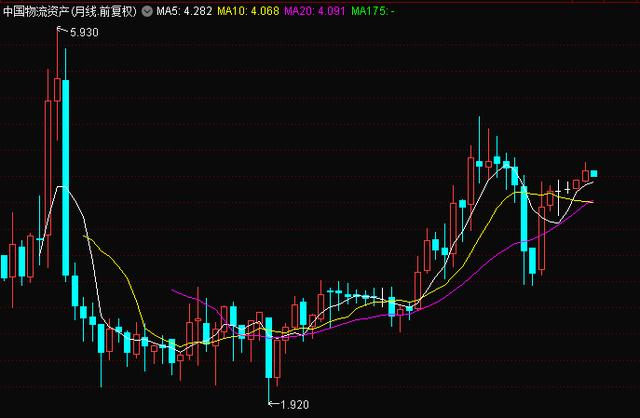
这可能为其他投资者购买它提供了另一个理由。
本文来自华尔街。欢迎下载APP查看更多。