
去年注定是不平凡的一年。世界处于动荡和变化之中。黑天鹅(新冠肺炎突变)和灰犀牛(全球产业链调整)出人意料。我们比任何时代都更需要呼吁在硬科学技术上取得突破:生物医学、瓶颈技术、新原料、疫苗等。,已经上升到国家战略层面。
在此背景下,生物医药作为技术创新最集中的领域之一,也在加速发展。根据2021年的市场趋势,36Kr总结了以下趋势:
一、融资:迎来新高潮
在民间融资方面,据IT Orange & Orange统计,从2019-2021年的统计数据来看,2021年生物医药领域融资数量高达370起,同比增长18.9%(2020年为312起);小分子药物和大分子药物仍然是Top 2的热门赛道,受欢迎程度越来越差。疫苗和CDMO大幅增加。ADC、细胞治疗、基因治疗、核酸药物、溶瘤病毒等创新生物技术领域在2020-2021年大幅增长,成为当前生物医药领域投融资整体增长的主要驱动力。
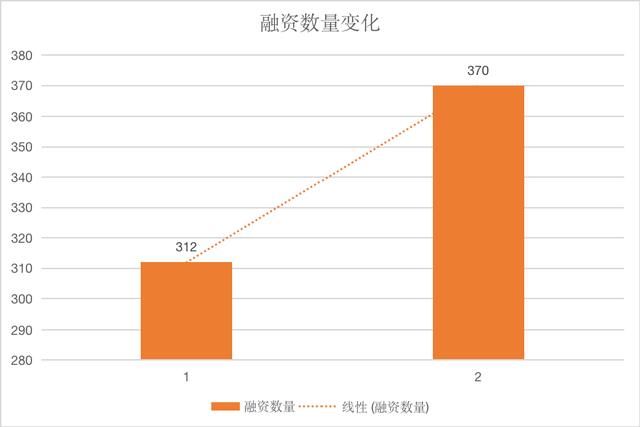
2020-2010年生物医药领域融资数量的变化
2021年,生物医药的融资在数量和规模上进一步升级。截至2021年底,今年融资超过1亿元的案例有137起,比去年的77起上升了78%,交易超过5亿元的有17起,上升了55%。
综上所述,医疗行业作为抗投资周期性常青赛道,持续受到投资者青睐,头部企业也倾向于提前储备更多“弹药”。同时,随着融资率的提高,进入中后期的企业数量也快速增加,行业平均融资规模也进一步增加。优秀的企业可以比以前投入更多的资金到R&D和市场,头部效应在未来会越来越明显。然而,更多的同类型企业在短时间内聚集了巨额资本,竞争日趋激烈。在IPO堰塞湖效应下,未来资金退出的不确定性会增加。
从近三年的融资金额来看,风行赛道持续发力,行业格局相对稳定。小分子药物、大分子药物、细胞治疗连续三年前三,融资金额遥遥领先。到2021年,Top3赛道融资额占总融资额的33%,Top10赛道占72%。此外,也有一些后来居上的赛道备受关注:上游生物制剂、疫苗、ADC、CDMO增速明显。
此外,与往年相比,2021年重复融资的企业数量迅速增加。资本的日益集中直接导致了头部企业融资效率的加快。“明星效应”的出现也会对后续企业造成一定的壁垒。企业要想后来居上,就要有更多能吸引人眼球的亮点。这种本质也促进了生物医药产业的快速发展,技术平台的创新和迭代。
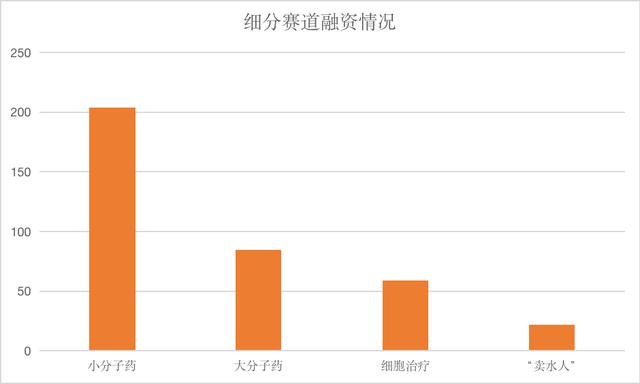
医药领域的亚轨融资
小分子药物:细分赛道迎接新年的机遇
2021年,我国小分子药物领域发生投融资事件204起,较2020年增加71起,投融资金额达到352.58亿元,较2020年减少19.94亿元。随着新技术的兴起和许可模式的出现,小分子药物领域近年来发展迅速。新技术是人工智能技术在小分子药物研究中的应用逐渐成熟;新的作用方式,如PROTAC和分子胶,还处于早期阶段。另外,许可入模式,因为资金需求量大,进一步促进了小分子药物领域的吸金能力。
近年来,抗体、基因治疗、细胞治疗等新型生物药物的兴起,强势占领了部分小分子药物市场,而小分子药物的研发也受到新靶点的发现和小分子库多样性逐年降低的增长率的限制,使得小分子药物的研发成功率相对较低。但PROTAC技术、分子胶、AI药物研发等新技术的发展和进步,给小分子药物的研发带来了新的研发思路,小分子药物的研发重新焕发了生机。
以protac(蛋白水解靶向嵌合体)技术为例,它是一种双功能小分子,由接头连接的靶蛋白配体和E3泛素连接酶配体组成,利用泛素-蛋白酶系统识别、结合和降解疾病相关的靶蛋白。PROTAC技术最大的优势之一就是将目标从“不可专利性”变为“可专利性”。在肿瘤和自身免疫性疾病领域取得进展,同时在克服耐药性方面显示出巨大潜力。
目前国内从事该领域技术布局的企业有很多,如嘉兴优博、上海尹睿、芬迪科技、和晶药业、海创药业、嘉可思、科伦药业、乌纳康、恒瑞药业、百济神州、丽珠集团、开拓药业、灵泰生物、多域生物等
分子胶是一种诱导接近的小分子。它们能通过形成三元复合物促进两种蛋白质的二聚化或共定位,并能精确控制各种生物过程的时间,如信号转导、转录、染色质调控、蛋白质折叠、定位和降解等。当其中一个蛋白质分子是泛素连接酶时,分子胶可以通过蛋白酶体途径使另一个蛋白质发生泛素修饰和降解。
分子主要诱导或稳定泛素连接酶与底物蛋白之间的PPI,导致蛋白降解,可以降解目标蛋白上没有结合袋的不可及的目标蛋白。国内相关企业有万春医药、标新生物等。后者去年获得过亿融资。
此外,人工智能(AI)在新药研发领域发挥着至关重要的作用。它在靶点发现、前体化合物和先导化合物的发现、药物分子合成路线的设计、疾病模型的建立、新适应症的挖掘等多个方面促进了新药研发,大大提高了新药研发效率。
典型的国内产品有景泰科技、无名君、智能医药、智能医药科技、神药、AccutarBio、费米、宇坤智能、兴康源、科技、宇泰科技、宇道生物、袁哲科技、百图生物、冰岛石生物、亿药科技、智慧、索智生物、德瑞智医药、元
此外,DEL技术已成为近年来新兴的小分子药物筛选技术之一。DEL技术以其库容量大、筛选速度快成为化合物筛选的主流方法之一。即DEL DNA编码的化合物库,是指通过大量化学分子块的组合,合成巨大规模的化合物库。目前相关企业有药明康德、成都先锋、浩源医药等。其中包括GSK的GSK-2982772(用于治疗银屑病、类风湿性关节炎、溃疡性结肠炎的ATP竞争性RIP1酶抑制剂)、GSK-2256294(用于糖尿病、迟发性脑出血等的可溶性环氧化物水解酶抑制剂)。)和GSK-3145095(治疗胰腺癌的RIP1酶抑制剂)都在临床试验中。
高分子药物:稳步前进
大分子药物领域在2016年前后开始快速崛起,随着整个医疗领域投融资的增加,在2020-2021年达到新的高峰。动脉橙数据显示,2021年,我国大分子药物领域共发生85起投融资事件,比2020年多26起,投融资金额达212.45亿元,比2020年少4.52亿。
原因是2021年和2020年基本持平,部分原因是2021年ADC赛道火热。考虑到头部企业进入二级市场的速度在加快,大分子药物在一级市场的关注度可能不会进一步提高。
以ADC(抗体药物偶联物)track为例,其技术是通过化学链接将具有生物活性的小分子连接到单克隆抗体上,以单克隆抗体为载体将小分子转运到靶细胞,外延广泛。截至2021年底,FDA批准的ADC新药总数达到12种。
根据BCG的预测,2026年全球ADC药物市场将达到160亿美元,最畅销的ADC新药有DS-8201、Padcev和T-DM1等。我国ADC新药研发也将在2020年后进入新的高潮。
在一级市场,国内ADC初创企业也备受资本关注,2021年融资规模超过50亿元。ADC新药CDMO的竞争日趋激烈。不言而喻,麦柏瑞,东药制药等。许多抗体药物CDMO也在积极部署ADC领域。姚明生物和何权制药成立了合资公司姚明联盟,专注于ADC CDMO服务。
然而,即便如此,ADC技术的更多新概念仍需要临床验证。2021年免疫刺激ADC(银背、博尔特)、多弹头ADC(默萨纳)、前抗体ADC(Cytomx)等。会陆续遇到重大临床挫折,技术需要进一步突破。
细胞疗法:商业化的第一年
2021年是中国细胞治疗商业化元年。当年有两个细胞治疗产品获批上市,并成功应用于临床。此外,市场融资依然火热。动脉橙数据显示,2021年,中国细胞治疗领域共发生59起投融资事件,比2020年增加25起,投融资金额达到101.34亿元,比2020年增加25.09亿元。
因此,直观来看,2021年,细胞治疗的融资热度将进一步上升,融资总额将突破100亿元大关。2021年两款CAR-T产品的成功获批,对行业的发展起到了重要的拉动作用。同时,细胞治疗领域的融资重点更倾向于更广泛的应用场景,尤其是实体肿瘤细胞治疗。
此外,细胞疗法的联合疗法也发展得如火如荼。目前,许多不同组合的联合治疗已进入临床试验阶段。目前最常用的组合有细胞疗法(CAR-T)和溶瘤病毒、细胞疗法和靶向药物、不同细胞疗法(如CAR-T和HSCT)等。
首先,免疫细胞疗法即将收获。截至2021年12月,我国免疫细胞领域的两个CAR-T产品已成功获得NMPA批准,正式作为药物在临床应用。这两款产品分别是复星凯特Aquilunsai注射液(易凯达)和药名居诺列加Aquilunsai注射液(贝诺达)。这意味着,细胞治疗产品走过了我国药品上市的全路径,但尚未进入国家医保药品谈判范围。
虽然已经有两款产品上市,但免疫细胞领域整体仍处于研发初期。截至目前,我国免疫细胞治疗领域的临床试验共注册36个(按注册号统计),但大部分处于一期和二期临床阶段,只有一个产品处于三期,即上海海鑫生物科技有限公司与中国人民解放军第二军医大学合作研发的“抗原致敏的人树突状细胞”。此外,在实体瘤领域也没有重大突破。目前该领域已有产品在研,如联想生物、凯蒂生物、天科亚生物、君赛生物等。
另外,干细胞治疗还需要临床试验。到目前为止,干细胞治疗产品在国内作为药物还处于临床试验阶段(虽然前期已经有3个干细胞药物提交上市申请,但到目前为止还没有获批),注册药物临床试验数量只有13个,临床二期是最先进的一个。
从历年干细胞临床试验注册趋势来看,2014年干细胞临床试验注册高峰过后,2015-2019年我国无干细胞临床试验注册,但2020-2021年干细胞临床试验注册呈现回暖趋势和快速增长趋势。所以国内暂时没有批准上市的干细胞药物,但是可以在注册的医疗机构进行干细胞转化的临床应用。根据公开信息披露,我国已注册的干细胞临床研究项目约有100个。
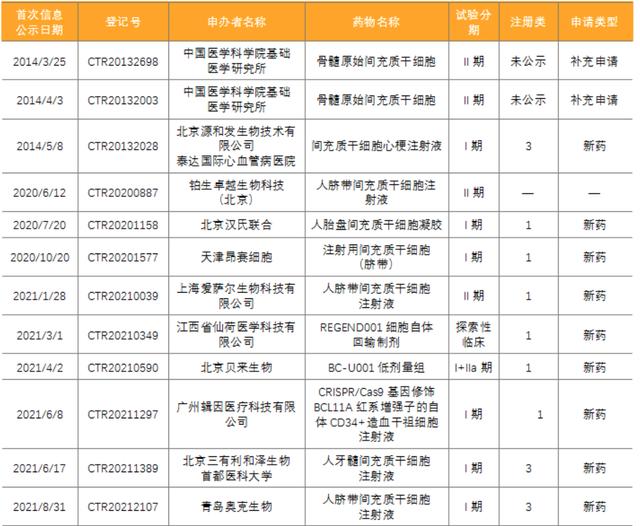
凡世通创作统计
上游“卖水人”受青睐。
frost &:根据Sullivan的数据,中国对生命科学的投资从2015年的434亿元增加到2019年的886亿元,CAGR=18.8%。远高于同期全球CAGR=6.7%。在生命科学的持续投资和下游市场(创新药物、CXO等领域)快速增长的推动下,上游的“卖水者”正在蓬勃发展。
兴业证券全球首席策略分析师张益东在接受36Kr采访时指出,生物医药的大方向已经确定,值得关注的细分领域是“卖水的”。“只要搞生物医药,搞创新,就很难绕过‘卖水的’,这是科研的必然分工,是生命科学上游产业的明珠,就像先进制造业需要高端芯片一样”。
生物制药生产包括生产和纯化、检测和包装,生产过程可分为细胞培养的上游和分离纯化的下游。产业链涉及的设备主要有生物反应器、色谱柱、过滤器、灯检测器等。,耗材包括培养基、层析填料、滤膜等。
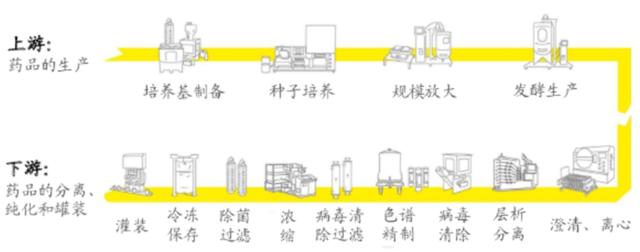
图片:兴业证券
生产过程的每一步都需要特殊的解决方案。目前在杜利斯、默克、丹纳赫、赛默飞世尔科技的寡头可以提供培养基、发酵、过滤、流体管理、纯化全产业链的全套解决方案。目前国内企业主要从单一工艺进行突破。
如布局生物制药一次性体系的金亿史圣和乐纯生物,专注于高端膜材料的护理和医疗,提供抗体和分子酶试剂等工具的爱博科技,提供模式动物浓缩药物的康南生物,均在2021年获得资本关注和相应融资。
但是,生命科学最上游的一定是科研层面,这个层面最大的卖水者是实验室的高端设备制造商。目前国产化率有限。继生物制药、CXO“退烧”之后,上游的生命科学产业将成为下一轮医疗产业市场的最佳接力。
以科学仪器为例。关于研发难度较大的液相色谱和质谱仪:浓缩科技是国内第一家将三重四极杆质谱商业化的企业;安图生物微生物质谱产品的量产,标志着国内企业已挤进该品类全球前列,2019年售出52台;去年,何新仪器首次公开募股的飞行时间质谱仪在中国也取得了突破。
一级市场融资方面,据不完全统计,2021年共有12家相关企业完成融资,其中白晨医疗获得3亿元C轮融资,汇健科技在一个月内完成两轮融资,凯莱光谱(院长旗下)、盈盛生物、瑞莱光谱、浩思生物距离上一轮融资均在半年之内。
从分析来看,上游领先的原材料厂商在延伸产业链方面具有独特的优势,其资金状况在当今的市场环境下发生了深刻的变化。如何顺利打开资源禀赋更好的第二条增长曲线,也是下一步值得重点考虑的问题。
基因治疗:政策在改善,收获即将到来。
在中国,基因治疗一直处于鸿蒙系统状态。虽然很多企业都在布局,但都是在研究阶段,最终将在2021年迎来收获。
2021年3月30日,Newfors宣布其自主研发的NR082眼用注射剂获得NMPA国家医疗用品管理局颁发的注册药物临床试验(IND)许可证,将在中国进行临床试验。这也是国内首个获得临床试验许可的眼科基因治疗药物,2020年9月被FDA认定为孤儿药。这也意味着,国内的基因治疗,有了落地的可能,也拿到了进入这一领域并有可能“弯道超车”的赛道门票。
随后,8月,由信仰医药全资子公司上海新芝医药科技有限公司自主研发的BBM-H901注射液获得国家美国食品药品监督管理局批准进行药物临床试验。这是国内首个获准进入注册临床试验的AAV血友病基因治疗药物,也是国内首个全身给药的罕见病基因治疗药物。
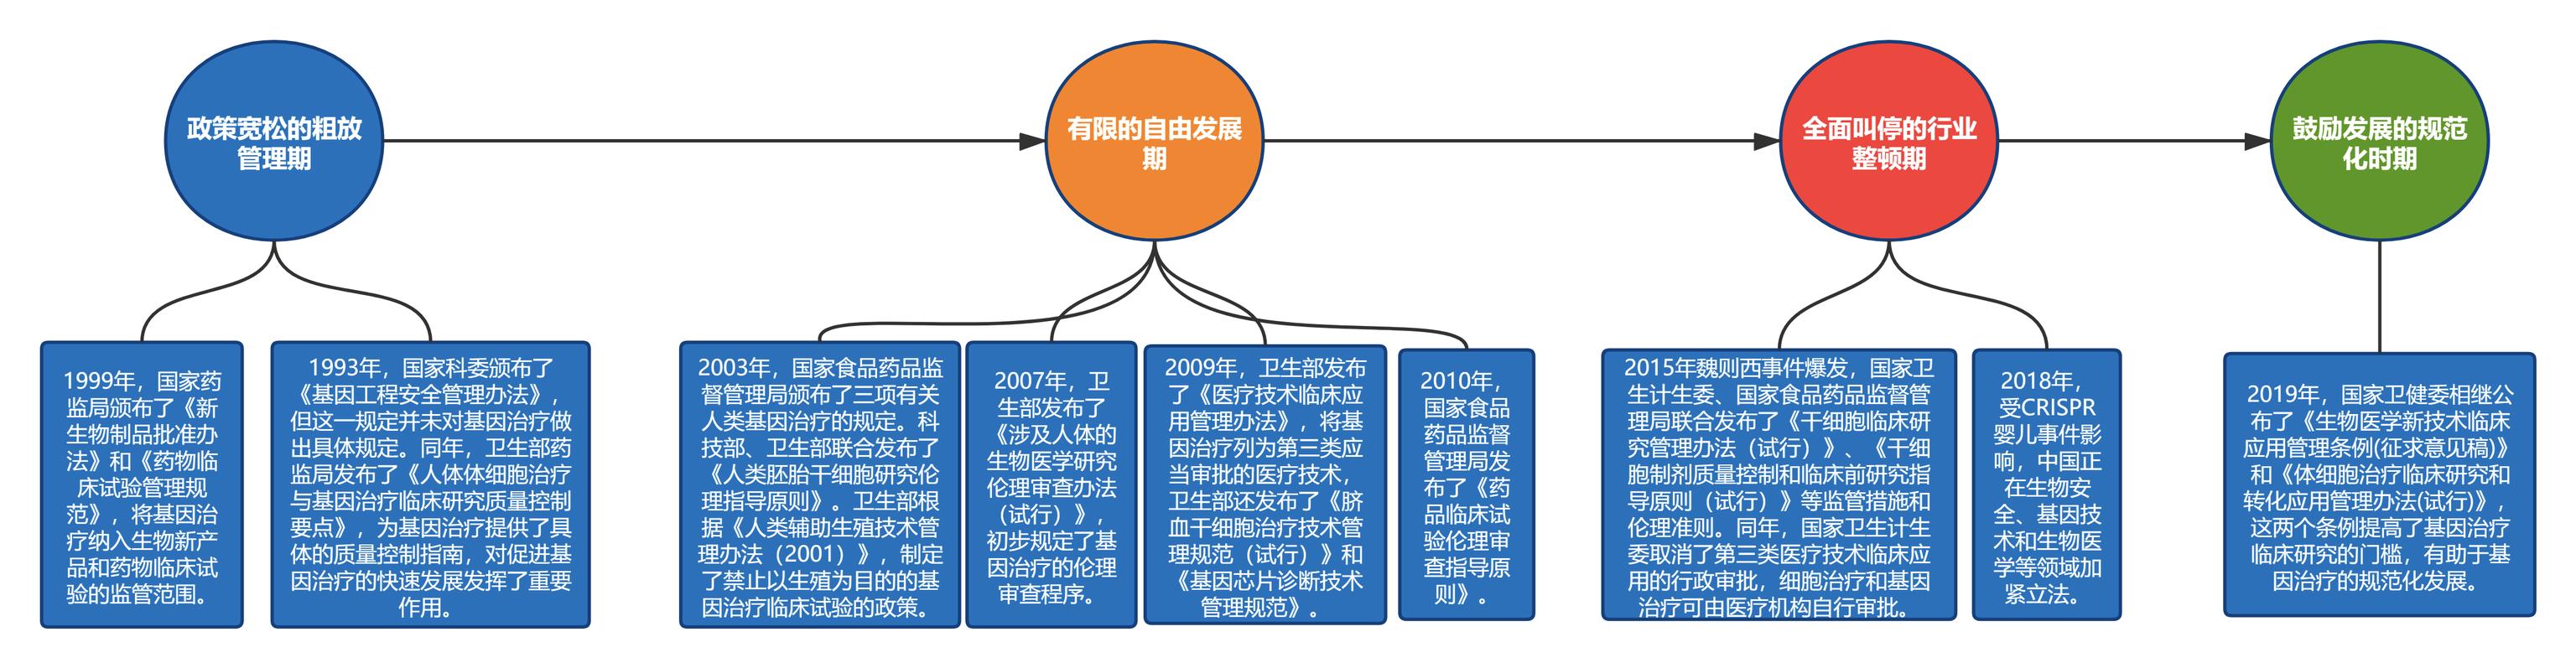
中国基因治疗产业政策变迁的源头:公共信息整理
这个速度也得益于政策的不断完善。我国基因治疗的监管经历了政策宽松的粗放式管理时期、有限自由发展时期、行业整合全面暂停时期,正逐步走向鼓励发展的规范化道路监管。
据统计,得益于加速审评审批的政策利好,以及美国遗传病4倍以上的高患者基数,我国基因治疗临床试验数量已位居世界第二,未来我国基因治疗产品临床试验及后续商业化的吸引力将不断增强,这也说明国内基因治疗产业在研发上与世界水平差距并不远。
在融资方面,2021年获得融资的基因治疗公司不在少数,前期的金兰基因和诺杰贝,中后期的纽佛斯、信仰医学、博雅尹姬、惠达基因等
此外,值得关注的是mRNA药物和Moderna疫苗的研发成功,也引起了国内产业界和投资界对mRNA技术的关注。越来越多的企业开始在这一领域进行布局,涌现出一批新锐企业,如骑行生物、信和生物、沈心生物、斯兰微生物、艾博生物等。其中,艾博生物2021年共完成融资11亿美元,创下行业新纪录。
郝跃资本合伙公司指出,建议投资机构在2022年重点关注基因治疗领域的以下几类公司:(1)非病毒载体基因治疗公司,如LNP、Exosome等能传递核酸序列的新型载体技术平台公司;(2)在基因编辑底层技术上具有自主创新能力的技术平台公司,如可以开发新的Cas酶以规避CRISRP/Cas9专利风险的技术平台公司;(3)建议为慢性病、听力疾病、肿瘤、代谢疾病等领域的初创公司布局管道,而不是血友病、眼科疾病;(4) CRO公司具有丰富的载体开发、序列优化、CMC优化和大型动物实验经验。
二、IPO:打入关键词
一级市场融资的火爆反映了二级市场的鱼龙混杂。
随着2018年港股18A的落地和2019年科技创新政策的发布,今年生物医药再次迎来IPO高潮。截至2021年12月31日,体外诊断公司不包括在内。今年生物医药领域有24家公司成功上市,较去年四大板块共计13家公司同比增长85%,其中港股10家、科创板10家、创业板4家上市[/S2]
其中,迎来“IPO第一股”[S2/]的行业赛道有多个:北海康成-B(2216。HK)在罕见病领域,南摩生物(688265。SH)在模式动物、圣诺制药-B(2257.HK)在RNA治疗领域、首创纳微米技术(688
然而,热闹之下,生物医药的投资逻辑在2021年下半年开始“变化”——频频“破发”。比如12月10日,凯莱英、北海康成、迪哲药业三家药企同日登陆资本市场IPO。其中凯莱英、北海康成在港股,迪哲医药在科创板。但这三家公司开盘即破发,最大跌幅近30%;随后,12月15日,百济神州也成功登陆科技创新板,成为全球首家开启“美股+H股+A股”三路上市模式的生物医药公司。但IPO首日并未开门红,反而出现突破,盘中最大跌幅接近20%。
那是否意味着生物医学赛道“不香”?
虽然资本市场向不盈利的生物医药企业敞开大门,但越来越多的创新型药企涌向资本市场,随着时间的推移,面对投资者,如何通过商业化兑现价值承诺,成为众多上市药企必须回答的核心问题。比如百济神州,虽然11个自主研发的药物已经进入临床试验或商业化阶段,其中3个已经获批上市并开始贡献营收,但公司连续5年亏损却是现实。
原因是在港股18A上市的公司全部不盈利,有几十家是排队上市——供过于求,2021年下半年港股市场整体下跌,买家短缺,以及对这些生物医药公司未来商业化进程的担忧,导致全板块大部分公司跌破发行价。未来市值的修复需要依靠这些公司有更好的财务数据表现。
此外,这也与其内外部环境的变化密切相关:随着7月7日国家对多家互联网巨头的Dobby反垄断罚款,7月24日国家对教育行业的“双降意见”正式出台,美联储2021年加息预期的货币紧缩政策频频出炉,中概股年底退市,下半年以来恒生指数一路走低。港股的离岸市场属性决定了其不受主权货币支持,涨跌周期与美元指数高度相关,而港股的主力是投资机构而非散户。一旦恐慌蔓延,市场反馈将会暴跌。
相比之下,科创版估值高,流动性好。今年以来,科技创新版第五套标准更加清晰,审核的可预见性大大增强。短期来看,符合标准的上市公司确实更有可能扭亏为盈,申请科技创新版。此外,在传统路径之外,2021年北交所的成立将增加原有新三板公司的流动性,为初创期和成长期的中小企业提供重要的融资渠道。
此外,今年创业者对上市的战略选择也大相径庭:有的选择再做一轮融资,等待更好的上市时机;一些决定做pre-IPO的企业转而直接上市,定价可以灵活;有些人急着上车,有些人暂时观望,在科技创新板和HKEx之间犹豫不决。
随着港股18A、科技创新版、注册制、北交所的新设立,给了医疗行业快速IPO的机会,头部企业实现一波上市,也直接导致大量资金进入一级市场抢项目,估值上升,投资回报率自然下降。接下来估值倒挂,频频破发,似乎也不足为奇。IPO不是一个成功的节点,只是企业的一个融资渠道。在未来,1。
因此,对于即将上市的公司来说,此时更重要的是合理分析外部环境和自身特点。相对于上市本身,上市时机和上市板块的选择对于企业上市后的发展尤为重要。
第三,“买卖”加速,寻找成功的定心丸
据公开数据统计,截至2021年底,国内医药行业已有128笔授权交易,远超去年的108笔,而本土企业之间的授权交易也不在少数,目前已超过36笔。
其中,再鼎制药仍是国内许可入华动作最大的企业,先后与赛诺菲、GSK/Tesaro、Regeneron、MacroGenics等国外药企达成十余笔交易。国内医药自主创新龙头恒瑞医药也在2021年频频举牌,不断刷新交易纪录。
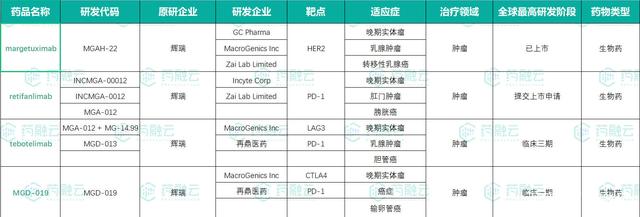
医学融云整理
交易量和交易金额的增加是“量”的变化。从定性的角度来看,一些前沿的、创新的技术领域正在吸引越来越多的关注。许可交易包括抗体、siRNA、mRNA疫苗、细胞治疗、ADC等技术领域。例如,再鼎医药与MacroGenics合作开发了四种基于CD3或CD47的双特异性抗体分子。思迪医药引进韩国Y-Biology公司C3xPD-1双抗体YBL-013,科王医药引进TRIGR Therapeutics VEGFxDLL4双抗体TR009(ES104)等。
所谓“许可引进”,又称许可引进,是向产品许可方支付一定的首付款,约定一定数额的里程碑付款和未来销售提成,从而获得产品在某些国家和地区的开发、生产、销售等商业化权益。模式中的许可可以概括为:首付+里程碑付款+未来销售提成。
引进授权品种原本是国内创新型药企实现快速崛起的最快途径。但是,所有没有自己正品的进口产品,必然受制于人。比如,到目前为止,包括海河药业在内的多家科技创新板知名“牌照in”企业IPO被终止,这让业界感受到了国内监管机构对牌照in的压力。更尴尬的是资本市场的心情。在不到一年的时间里,在港交所上市的热鼎药业市值从1400亿港元的高位,跌至如今的仅500亿左右,云顶新一也从200亿港元跌至100亿左右。
从长远来看,许可入并不能弥补自主创新乏力的痛点,企业完全依靠许可入是绝对难以在市场中长期立足的。许可入只能锦上添花,进一步丰富产品管道,缓解自商业化产品的不足,而不能成为核心产品的主要来源。
但如果企业有产品研发实力,但缺乏自主商业化能力,可以选择许可输出。今年以来,百济、信达、佳克斯等企业的出牌带来了可观的里程碑式效益。截至2021年底,国内医药行业已有23笔交易被许可出局,3笔总金额超过15亿美元的交易创下了国内许可出局的一系列新纪录。
其中,8月,荣昌生物授权了新思爱康ADC药物视像管的亚洲以外权益,交易总金额26亿美元(预付款2亿美元,里程碑24亿美元);百济神州在美国、加拿大等国家授权诺华PD-1抑制剂替利珠单抗的研发、生产和商业化权利,合作总金额22亿美元(预付款6.5亿,注册销售里程碑15.5亿)。瑞格药业与礼来的合作是GLP-1R target的专利授权,交易总金额15.5亿美元(预付款5000万美元,里程碑15亿美元)。
无论是许可进/出,如今,开放式创新是新经济时代企业突破增长极限、创造新竞争优势的必然要求。药企在临床试验、业务合作等诸多方面不断选择从外部获取互补资源,如资金、新药研发技术、新药研发平台、生产场地等。,以缩短研发时间,降低研发和生产成本,加速创新药物进入市场。
此外,生物医药领域另一个明显的现象是行业并购。典型的有Novell以8亿元收购石药圣雪,华润医药收购博雅生物拓展血液制品产业。
原因在于,由于集中采购政策的逐步实施,主营业务纳入集中采购范围的企业迫切需要通过拓宽产品管道来巩固地位,保持收入增长。解决方案之一是在同一轨道上寻找协同度高的M&A目标,利用利润渠道的拓展来对抗集中采购的冲击。兴业证券全球首席策略分析师张益东预测,“生物医药太像雨后春笋了,未来会有一个大的并购重组期。重组后就看谁的管道更丰富,谁的科研实力更强。”
四。政策:最终结果是医疗资源的合理有效配置。
2021年是“十四五”的开局之年。回顾这一年,医药行业政策密集出台。全年国家层面发布医药行业相关政策500余项,其中重点政策约200项。政策数量较去年大幅增加,很多政策对未来几年医药领域的发展影响重大。
按重点政策分类,药品政策发布最多,约占58%,主要涉及很多政策,如药品注册审批、原料药、药品专利、药物警戒、中药和配方颗粒发展等。
我们提炼了生物医学部分的关键点。值得注意的是,在抗肿瘤药物领域建立了以临床价值为导向的药物研发技术原则;此外,阐述了创新药物上市前临床药理学研究的相关问题。以及原料药的开发和监管,提高高附加值产品的比重。
药品供应方面,国家提出了推进药品集中收药常态化的具体措施,政策驱动趋于温和。在这些政策的引导下,我们也可以看到企业对于集中采购的报价趋于理性。未来低价竞争将不复存在,集中采购常态化,企业保留合理利润将是大方向。
此外,今年我国国家医保药品目录也进行了调整。共有74种药物被添加到清单中,11种药物被移出清单。调整后,国家医保药品目录药品总数为2860种。尤其值得关注的是今年7个罕见病药品通过谈判成功纳入医保,平均降幅达65%,让很多罕见病患者有了治疗选择。
此外,2021年已进入医保试点工作的关键之年,具有本土化特色和快速落地的DIP应运而生。今年,DIP迅速实施到71个城市的所有医疗机构。体现了中国特色的医保控费路径和国家实施有效控费的决心[/s2/]。
通俗地说,国家希望通过目前的手段降低中间商的利润,一是提升医疗服务本身的价值,二是选择更加合理有效的产品,最终达到合理配置社会资源的结果;硬实力优秀的产品也会脱颖而出。
动词 (verb的缩写)结论
回顾过去一年中国创新医学的发展,依然是政策引导和资本加持的时代。我国创新药发展迅速,IND、NDA、诊所数量快速增加,完成了创新药企的量变过程,国内创新药企实力逐渐增强。创新医学仍处于蓬勃发展的黄金期,政策、技术、人才日趋成熟和完善,这是时代赋予的良好机遇。
然而,中国的创新仍然侧重于跟进。me too的新药在国内跟的越来越快,窗口期越来越短,竞争越来越激烈,PD-1泡沫还没有消退。随着这一趋势的不断推进,未来将是一个联合用药、全方位分配适应症的时代。差异化me更好,竞争格局好的高技术壁垒的创新药,会有议价能力,产生增长波。
在这样的要求下,2022年,我们认为融资依然活跃,但相对来说,会更理性,投资人会更谨慎,融资周期会拉长。但壁垒高、市场大的优质企业仍将受到青睐,大鱼吃小鱼的M&A整合和跨赛道、跨行业转型升级的机会将继续增加,行业集中度将进一步加强。
从宏观层面来看,在整体市场指数在低位徘徊的背景下,生物医药板块一直在创新高,细分行业能够大幅增长的逻辑在于,生物医药面对的是人最本质的需求——生命的长度和质量可以是时间的朋友,任何政策波动带来的行业变化都会被市场需求的整体增长迅速消化,该领域融资将持续活跃。
但是18A公司二级市值倒挂的大趋势也给了一级市场一定的负反馈,就是要避开后一级项目。如果这种情况继续加强,18A上市公司的大部分融资渠道将长期保持封闭,从而影响投资者的信心。目前来看,当机会还在的时候,这也可能促使投资者再次将目光转向那些在技术和管道上存在差异的早期公司。
对于创业者来说,生物医药研发是极其烧钱的,都需要持续的融资和输血。一旦融资遇冷,产品商业化无法登顶,将面临巨大风险。以后要多储备子弹和干粮,修炼内功。同时,要进一步预测和加强国内外管道、人才、市场的战略部署,提高抗风险能力。







