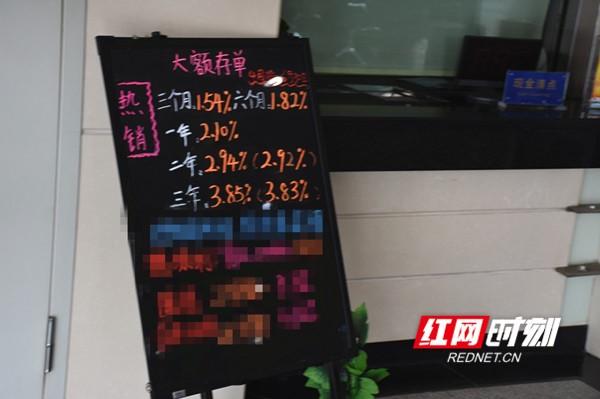
大额存单是很多银行存钱的利器,也是很多投资者眼中的“香饽饽”。
红网时间6月21日(记者小娟实习生张越)2021年6期贷款市场报价利率(LPR)维持不变。1年期LPR利率为3.85%,5年期LPR利率为4.65%,LPR报价已连续14个月保持不变。
尽管LPR报价持平,但上周有关“降息”的消息仍不胫而走。
据悉,根据市场利率定价自律机制工作会议精神,人民币存款优惠利率报价方式由过去的“基准利率×倍数”调整为“基准利率+基点”。在改变定价方式的同时,对不同类型的商业银行设定不同的上限点。
这意味着,继贷款市场之后,存款市场也将从“乘法”变为“加法”。
“4”前缀很少
最高上浮55%的大额存单是过去式?
由于最高上限的设定,此次调整有利于降低银行的吸储成本,因此专业人士认为这将有利于银行。但对于偏好储蓄的投资者来说,收益会受到影响。因此,有银行工作人员建议投资者“搭末班车”。
过去,银行使用不同的浮动利率来确定利率。以大额存单为例,多数银行采取基准利率上浮40%来吸引客户。
按照这个标准,多家银行的1年期和3年期存单利率分别为2.1%和3.85%,是同期限存款1.5%和2.75%基准利率的1.4倍。
随着利率市场化的推进和试点机构的扩大,这一利率“天花板”很快被打破。记者了解到,由于吸储压力,长沙已“险”出55%的大额存单,3年期大额存单收益率高达4.2625%。
记者在官网从多家银行看到,部分银行下调了大额存单利率,其中3年期大额存单利率下调最为明显。前缀为“4”的大额存单非常少,部分银行3年期大额存单收益为3.35%,比2.75%的基准利率上浮60个基点。但按照基准利率,浮动幅度在22%左右。
货比三家购买大额存单
过渡区可以去二手转让区“淘宝”
不过,业内人士认为,银行将大额存单浮动利率改为加分方式后,存款利率自律上限“有升有降”,半年以内短期定期存款和大额存单利率自律上限上升,一年以上长期利率自律上限下降。
在大额存单的各种期限中,长沙一银行的员工告诉记者,投资者往往更青睐收益更高、期限更长的3年期和5年期产品。
相比银行理财,短期大额存单在收益上还是有一定差距的。三年期大额存单不仅收益堪比理财,而且纳入存款保险,安全性更好。
但随着按档计息成为过去,大额存单的流动性受到影响,投资者在配置时要注意投资期限。而且不同类型的机构加分不同,投资者尽量货比三家。
此外,记者发现,部分银行在大额存单“转让区”仍有较高收益率的产品。某国有银行的手机银行界面显示,3年期存单的收益率为3.55%,但其转入地区剩余期限为1093天的“二手”存单的收益率为3.8680%。
二手大额存单之所以价格“倒挂”,是因为当时发行的大额存单收益为3.98%,原始投资者急于卖出,愿意获利。所以,在货比三家的同时,投资者不妨去淘宝,大额存单的转让专区。